「車を売ったお金って、所得になるの? 確定申告しないといけない?」。買取の代金がまとまった金額で振り込まれると、ふと気になる方もいらっしゃると思います。
結論からお伝えすると、通勤など、ふだんの生活のために使っていた自家用車を売っただけなら、所得税はかからず、確定申告も必要ありません。国税庁は、生活に通常必要な動産を売って得た所得を「課税されない」ものとしていて、その例に「通勤用の自動車」を挙げています。
一方で、個人事業で使っていた車を売ったときは話が変わります。車の売却益は「譲渡所得」として申告の対象になることがあり、消費税の課税事業者であれば消費税もかかります。
この記事では、札幌市東区で車の買取をしている私たちFRONT LINEが、国税庁の公開情報で確認できた範囲で、車を売ったときの税金の考え方を整理しました。税金の個別の判断は、最終的には税務署や税理士にご確認ください。
この記事のポイント
- 生活用の自家用車を売った所得は非課税。そのための確定申告はいらない
- 売って損をしても、その損は「なかったもの」とみなされ、給与などほかの所得と差し引きはできない
- 事業用の車は「総合課税の譲渡所得」。売却額から取得費などを引き、最高50万円の特別控除を差し引いて計算する
- 消費税の課税事業者が事業用の車を売ると、消費税の対象になる。家事と兼用の車は、事業用の部分が対象
自家用車と事業用車で、扱いはこう違う
まずは全体像です。同じ「車を売る」でも、その車を何に使っていたかで、税金の扱いは大きく変わります。
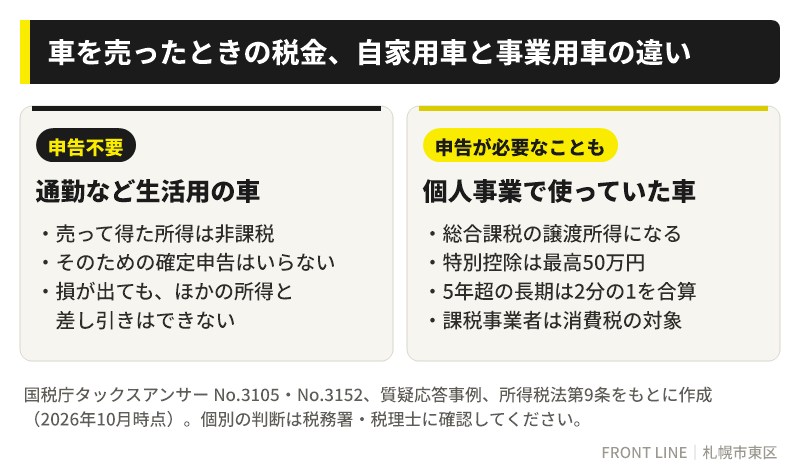
自家用車を売っても、原則として税金はかからない
国税庁が示す「生活用動産」の考え方
所得税法では、自分や家族が生活のために使う家具、じゅう器、衣服などの資産を売って得た所得には、所得税をかけないことになっています(所得税法第9条第1項第9号)。国税庁のタックスアンサーでは、この「生活に通常必要な動産」の例として、家具、じゅう器、衣服とならんで通勤用の自動車が挙げられています。
例外として、貴金属や宝石、書画、骨とうなどで、1個または1組の価額が30万円を超えるものは非課税になりません。
通勤など、生活のために使っている車を売って代金を受け取っても、それだけで確定申告が必要になることはありません。受け取った代金を、給与や年金と一緒に申告する必要もありません。
売って「損」をしても、ほかの所得とは相殺できない
車は、買ったときより安い金額で売るのがふつうです。この「損」についても所得税法に決まりがあり、生活用の資産を売って、その金額が取得費などを下回ったときの損失は、なかったものとみなされます(所得税法第9条第2項)。給与所得などと差し引きして税金を減らす、といった使い方はできません。
つまり、生活用の車の売却は、得をしても損をしても所得税の計算には出てこない、と考えるとわかりやすいと思います。
判断に迷う車は、税務署に確認を
国税庁が例として挙げているのは「通勤用の自動車」です。趣味で所有している希少な車や、何台も持っていて使い道がはっきりしない車などは、「生活に通常必要な動産」にあたるかどうかで判断が分かれる可能性もあります。売却額が大きく、気になる場合は、税務署や税理士に相談しておくと安心です。
事業で使っていた車は「譲渡所得」になる
個人事業主の方が、仕事のために使っていた車を売った場合は、生活用の動産ではありません。国税庁の確定申告書等作成コーナーでは、車両は「総合課税の譲渡所得」の対象になる資産の例として挙げられています。
譲渡所得の計算方法
総合課税の譲渡所得は、国税庁のタックスアンサー(No.3152)によると、次のように計算します。
譲渡所得の計算式
譲渡所得の金額 = 譲渡価額 -(取得費 + 譲渡費用)- 特別控除額(最高50万円)
- 譲渡価額:車を売った金額
- 取得費:一般には購入代金で、購入手数料なども含みます。ただし、車のように使ったり年数がたったりして価値が減る資産は、減価償却費相当額を差し引いた金額になります
- 譲渡費用:売るために直接かかった費用
- 特別控除額:その年の譲渡益の合計から最高50万円。譲渡益が50万円に満たなければ、その金額まで
さらに、所有期間が5年以内なら短期、5年を超えると長期の譲渡所得になります。短期は全額、長期は2分の1が、事業所得などほかの所得と合算されて税額が計算されます。
「買った値段より安く売った」のに、利益が出ることもある
事業用の車で意外と見落としやすいのがここです。事業用の車は毎年減価償却をしているので、取得費は「買ったときの値段」ではなく、償却が進んだあとの金額になります。そのため、買ったときより安く売れたとしても、帳簿上の金額より高く売れれば、譲渡益が出ることがあります。
計算の流れを、仮の数字で見てみましょう。
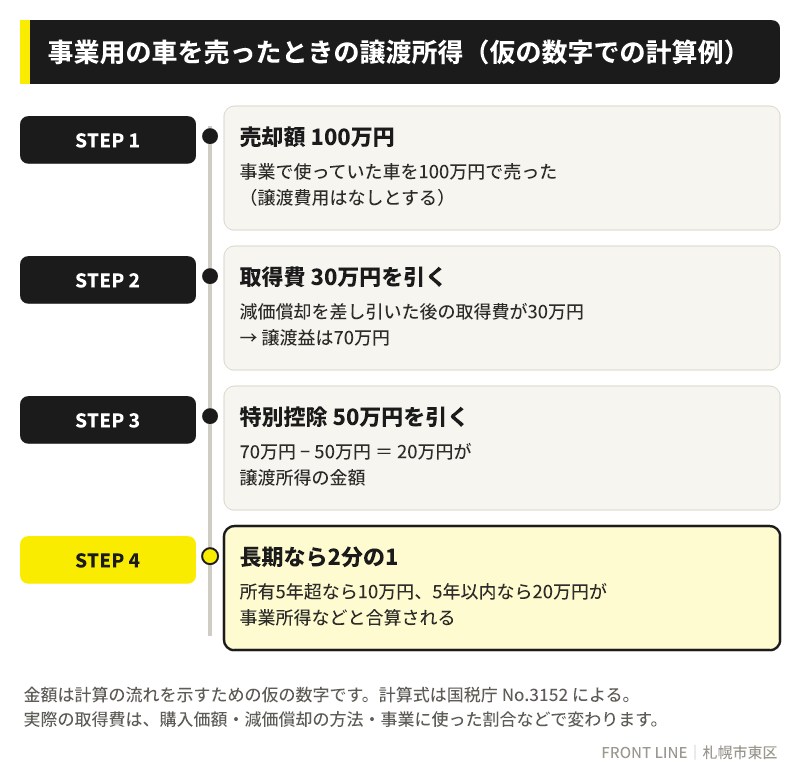
この例では、100万円で売れた車の取得費(減価償却を差し引いた後の金額)が30万円だったとすると、譲渡益は70万円。ここから特別控除の50万円を引いて20万円、所有期間が5年を超えていれば、その2分の1の10万円がほかの所得と合算されます。所有期間が5年以内なら、20万円が全額合算の対象です。
反対に、売った金額から取得費などを引いて50万円以下に収まれば、特別控除で譲渡所得は0円になります。実際の取得費は、購入時の金額や減価償却の方法、使っていた期間などで変わるので、帳簿や固定資産台帳をもとに確認してください。
仕事と私用で兼用している車は「事業用の部分」で考える
個人事業主の方は、1台の車を仕事と私用の両方に使い、経費を按分していることも多いと思います。
消費税については、国税庁の質疑応答事例で、事業と家事の両方に使っている資産を売った場合、事業用の部分が課税の対象になる(按分する)という考え方が示されています。
所得税の譲渡所得についても、取得費の計算には、これまでの減価償却の内容が関わってきます。事業に使っていた割合をどう扱うかを含め、日ごろの帳簿の付け方とつながる部分なので、顧問の税理士がいる方は、売る前に一度相談しておくと安心です。
消費税の課税事業者は、売った車も課税の対象
国税庁の質疑応答事例では、消費税の課税の対象は「国内において事業者が事業として対価を得て行う資産の譲渡等」であり、販売用の商品だけでなく、事業に使っていた建物や機械、車両などを売った場合も課税されるとしています。例として「商品の配達用に使用していたトラックを売った場合」が挙げられています。
消費税の申告をしている課税事業者の方が、事業用の車を売ったときは、その売却も消費税の申告に含めることになります。
ここまでの内容を、車の使い方ごとにまとめると次のようになります。
| 車の使い方 | 所得税 | 消費税 |
|---|---|---|
| 生活用(通勤など)の自家用車 | 非課税。損が出ても差し引きできない | かからない(事業ではないため) |
| 個人事業の専用車 | 総合課税の譲渡所得(特別控除最高50万円) | 課税事業者なら課税の対象 |
| 仕事と私用の兼用車 | 事業に使った部分の扱いを含めて税理士・税務署に確認 | 課税事業者なら事業用の部分が対象 |
| 法人名義の車 | 所得税ではなく会社の決算で処理 | 会社の取引として扱う |
※表は横にスクロールできます
なお、会社(法人)名義の車は、個人の所得税とは考え方が異なります。会社の経理担当の方や顧問税理士にご確認ください。
事業用の車を売ったら、いつ申告する?
確定申告の期間は、原則として売った年の翌年2月16日から3月15日までです。たとえば2026年中に事業用の車を売った場合は、2027年の確定申告で、事業所得などとあわせて申告することになります。
申告のときに慌てないよう、売った時点で次の書類をまとめておくと安心です。
- ✓車を買ったときの契約書や請求書(購入代金・購入手数料がわかるもの)
- ✓減価償却の記録(固定資産台帳や過去の決算書)
- ✓売ったときの契約書や、代金の明細
- ✓売るために直接かかった費用の領収書
- ✓仕事と私用で兼用していた場合は、按分の根拠にしていた記録
北海道で多い「仕事にも生活にも使う車」
北海道では、軽トラックや商用バンを、仕事にも日常の足にも使っているという方もいらっしゃると思います。こうした車を手放すときは、まず「帳簿に載せて減価償却をしてきた車かどうか」を確認するのが第一歩です。帳簿に載っていない、生活用として使ってきた車であれば、自家用車と同じ考え方になります。
当店では、乗用車だけでなく、軽トラックや商用車の買取も行っています。最近では、えりも町まで伺ってダイハツ ハイゼットトラックを買い取らせていただきました(「えりも町でハイゼットトラックを出張買取」)。
ディーゼルターボの4WDバンなど、仕事にもレジャーにも使われる車も扱っています(「日産 NV350キャラバン プレミアムGX 4WD ディーゼルターボ」)。
よくある質問
下取りに出した場合も、考え方は同じですか?
下取りも、車を販売店に売り渡す点では買取と同じです。生活用の自家用車であれば、下取りでも税金の考え方は変わりません。事業用の車を下取りに出した場合も、売った車として譲渡所得や消費税の扱いを確認しておきましょう。
売ったときに戻ってくる自動車税やリサイクル料金は?
自動車税の扱いや、リサイクル料金・重量税・自賠責保険の戻り方は、売却と廃車で違いがあります。それぞれ、当店のコラムで詳しくまとめています。
自分のケースで申告が必要か判断できません
この記事は、国税庁の公開情報をもとにした一般的な考え方です。事業での使い方や帳簿の状況によって結論は変わるので、最終的な判断は、お近くの税務署や税理士にご相談ください。売ったときの契約書や代金の明細は、相談や申告のときの資料になるので、大切に保管しておいてください。
税金のことが気になる方も、まずは査定から
事業用の車は、売却額によって申告の内容が変わることがあります。いくらで売れそうかが先にわかれば、税理士への相談もしやすくなります。
FRONT LINEでは、査定は無料、出張費も無料です。LINEで写真を送っていただく査定や、買取見積フォーム、お電話でのご相談にも対応しています。軽トラックや商用車、車検切れの車もお気軽にご相談ください。
車を売るなら、まずは無料査定から
LINEで写真を送るだけの査定や、買取見積フォームからのお申し込みに対応しています。査定・出張は無料です。
株式会社FRONT LINE 札幌市東区中沼町60-56
営業時間 9:30〜18:30(火曜定休)
参考・出典
※この記事は2026年10月時点の情報をもとにしています。税金の扱いは、車の使い方や帳簿の状況などによって異なります。個別のケースは、税務署や税理士にご確認ください。