2026年9月18日、日本銀行は政策金利を1.25%程度に引き上げることを決めました。2024年3月にマイナス金利政策を解除したあとも、段階的な引き上げが続いています。ニュースを見て「これから中古車をローンで買うなら、金利はどうなるの?」と気になっている方も多いのではないでしょうか。
ローンの金利は、それぞれの金融機関やクレジット会社が商品ごとに決めるもので、日銀の政策金利と同じ幅で動くとは限りません。ただ、金利が上がりやすい局面だからこそ、金利の見方と総額の比べ方を知っておくと、無理のない買い方を選びやすくなります。
この記事では、札幌市東区で中古車販売をしている私たちFRONT LINEが、中古車を分割払いで買うときの選択肢、実質年率の見方、2026年の金利の動きとの付き合い方を整理しました。特定の金融機関の金利は時期によって変わるため、ここでは仕組みと見方を中心にお伝えします。
2024年から続く日銀の利上げ
まずは、ここ2年半の政策金利の動きを確認しておきます。日銀は金融政策決定会合で、「無担保コールレート(オーバーナイト物)を〇%程度で推移するよう促す」という形で政策金利の水準を決めています。
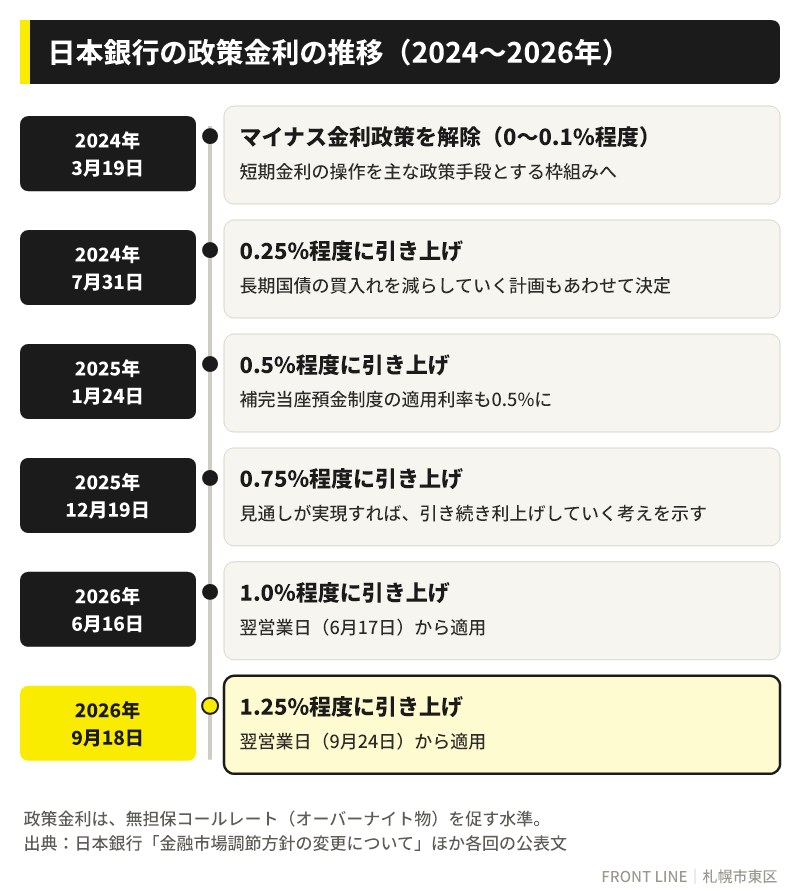
2024年3月にマイナス金利政策を解除して「0〜0.1%程度」としたあと、2024年7月に0.25%程度、2025年1月に0.5%程度、2025年12月に0.75%程度、2026年6月に1.0%程度、そして2026年9月に1.25%程度へと、段階的に引き上げられてきました。日銀は2025年12月の公表文で、政策金利を変えたあとも実質金利は大幅なマイナスが続き、緩和的な金融環境は維持されるとしたうえで、経済・物価の見通しが実現していけば、引き続き政策金利を引き上げていく考えを示していました。
中古車を分割払いで買う方法は大きく3つ
日本クレジット協会によると、一般には、後払いで商品を買う「販売信用」をクレジット、お金を借りる「消費者金融」をローンと呼び分けています。中古車の分割払いも、契約の形によって次のように分けられます。
| 方法 | 契約のしくみ | 申込みの窓口 |
|---|---|---|
| 金融機関のマイカーローン | 銀行などからお金を借りて、車の代金を支払う(ローン) | 金融機関 |
| 販売店経由のクレジット | クレジット会社が代金を販売店に立て替え払いし、後日クレジット会社に分割で支払う(3者間の契約) | 販売店(申込書は販売店が用意) |
| 販売店の分割払い | 販売店に直接、代金を分割で後払いする(2者間の契約) | 販売店 |
※表は横にスクロールできます
どれが良いかは、金利だけでなく、審査の手続きや手間、返済の柔軟さなどによって変わります。クレジットを利用するにはクレジット会社(2者間の契約では販売店)の審査があり、日本クレジット協会は、信用情報機関を利用して、ほかのクレジットの利用状況などを確認すると説明しています。ほかのローンの残高も含めて、無理のない返済計画を立てておくことが大切です。どの方法でも、申し込みから結果が出るまでの日数や必要な書類を先に確認しておくと、納車までの段取りが立てやすくなります。
金利は「実質年率」で比べる
実質年率とアドオン利率は別物
日本クレジット協会は、クレジットの手数料は実質年率で表示することになっていると説明しています。元金に対する手数料の割合を単純に計算した「アドオン利率」とは、計算のしかたが違います。見積書やパンフレットで金利を比べるときは、必ず実質年率どうしで比べましょう。「金利」「手数料率」とだけ書かれている場合は、それが実質年率なのかを確認しておくと安心です。
金利の差は、総額でいくらになる?
同じ150万円を60回払い(ボーナス払いなし)で返す場合、金利によって利息の総額がどれくらい変わるのかを試算してみました。
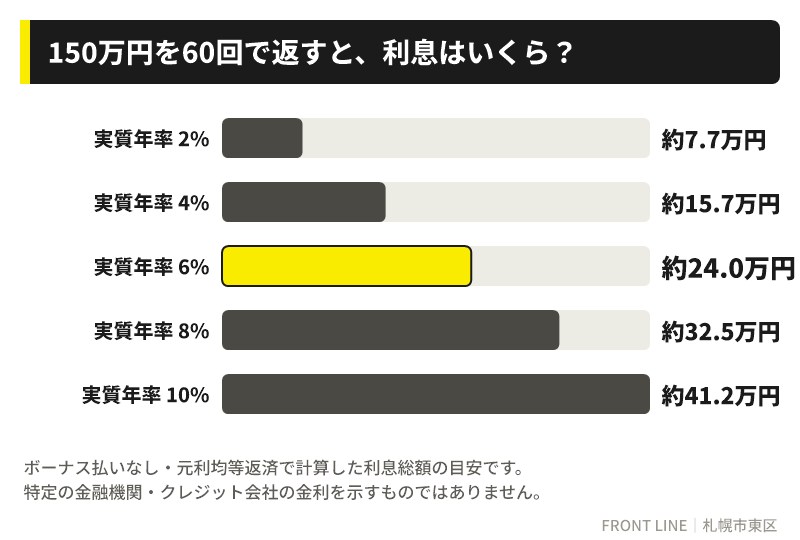
実質年率が2%違うだけで、5年間の利息はおよそ8〜9万円変わります。月々の返済額では1,300〜1,500円ほどの差でも、総額で見ると無視できない金額です。
期間を延ばすと、月々は楽でも総額は増える
もうひとつ見落としやすいのが返済期間です。同じ150万円・実質年率6%で、回数だけを変えて試算すると次のようになります。
| 返済回数 | 月々の返済額(目安) | 利息の総額(目安) |
|---|---|---|
| 36回(3年) | 約4.6万円 | 約14.3万円 |
| 60回(5年) | 約2.9万円 | 約24.0万円 |
| 84回(7年) | 約2.2万円 | 約34.1万円 |
※表は横にスクロールできます
※元利均等返済で計算した目安です。実際の金額は商品ごとの計算方法や端数処理によって変わります。
月々の負担を軽くしようと期間を延ばすと、そのぶん利息の総額は増えていきます。中古車の場合は、ローンが終わる前に車検や大きな整備の時期が来ることも考えて、乗る予定の年数と返済期間のバランスを考えておきたいところです。
残価設定型を提案されたら確認したいこと
月々の支払いを抑える方法として、「残価設定型」のクレジットもあります。メーカー系のクレジット会社であるトヨタファイナンスは、新車向けの残価設定型クレジットを、車両本体価格の一部をあらかじめ「残価」として据え置くことで月々の支払い負担を軽くするプランと説明しています。
最終回には、新しい車への乗り換え、車の返却、車の買い取り(一括で精算するか、再びクレジットを組む)から選ぶしくみです。ただし、同社は次のような点も明記しています。
- 返却する場合でも、車両状態が事前に定めた規定から外れていると、別途精算金がかかる場合がある
- 最終回で買い取る場合、残価を含めた支払いの合計金額は、一般的なクレジットのほうが軽くなる場合がある
雪道や融雪剤にさらされる北海道では、傷や下回りの状態にも気をつけて乗る必要があります。中古車で残価設定型のプランを提示された場合も、最終回の選択肢と、返却時の車両状態の基準を契約前によく確認しておきましょう。月々の支払いが軽く見えるぶん、ほかのプランと比べるときは、最終回の金額まで含めた支払総額で比べることが大切です。
2026年の金利の動きとどう付き合うか
金利の先行きを正確に予想するのは、誰にとっても難しいことです。「金利が下がるまで待つ」と考えるより、今の条件で、乗る予定の年数のあいだ無理なく払い続けられる総額かどうかで判断するのが現実的です。
固定金利か変動金利かを確認する
ローンには、契約時の金利がずっと続く「固定金利」の商品と、ルールに沿って途中で金利が見直される「変動金利」の商品があります。変動金利を選ぶ場合は、何に連動して、いつ見直されるのかを確認しておきましょう。金利の上昇局面では、見直しのたびに返済額や返済期間が変わる可能性があります。
借りる額と期間をできるだけ小さく
金利が上がるほど、借りる額と期間の影響は大きくなります。頭金を用意して借入額を減らす、必要以上に期間を延ばさない、といった基本が、結局はいちばん効果的です。繰上返済ができるか、その手数料がかかるかも確認しておくと、余裕ができたときに利息を減らせます。
たとえば、先ほどと同じ実質年率6%・60回払いで、頭金を30万円入れて借入額を150万円から120万円に減らすと、次のように変わります。
| 借入額 | 月々の返済額(目安) | 利息の総額(目安) |
|---|---|---|
| 150万円(頭金なし) | 約2.9万円 | 約24.0万円 |
| 120万円(頭金30万円) | 約2.3万円 | 約19.2万円 |
※表は横にスクロールできます
利息の総額は約4.8万円少なくなります。金利が上がるほど、この差は大きくなります。
ボーナス払いは冬の出費と重ならないか確認
月々の返済を抑えるために、ボーナス月に多めに払う「ボーナス併用払い」を選ぶ方法もあります。ただ、北海道では冬のボーナスの時期に、冬タイヤやバッテリーの交換、暖房費など、出費が重なりやすくなります。ボーナス払いを組み込むなら、その月の支出全体で無理がないかを確かめておきましょう。
返済中に乗り換えるときのことも考えておく
ローンが終わる前に車を手放したり乗り換えたりする場合は、残りの返済をどうするかを考える必要があります。車検証の所有者がクレジット会社などになっている場合は、その手続きも必要です。何年乗るつもりかと返済期間をそろえておくと、こうした場面で慌てずに済みます。
北海道の「冬の出費」も予算に入れる
北海道で車に乗るなら、スタッドレスタイヤやバッテリーなどの冬支度、車検、毎年の自動車税も欠かせない出費です。年式の古い車は税金が重くなる場合もあります。車の税金の全体像は、こちらのコラムでまとめています。
ローンの返済額だけで予算を決めず、こうした維持費を払ったうえで無理のない金額かどうかを考えておくと安心です。車を選ぶ段階で、スタッドレスタイヤが付いているかどうかを確認しておくのも、冬前の出費を見通すうえで役立ちます。購入後のオイル交換やタイヤ交換の例は「ご購入後のメンテナンスもお任せください」で紹介しています。
契約の前に確認したいこと
- ✓実質年率と、利息・手数料を含めた支払総額
- ✓支払回数・毎月の返済額・ボーナス払いの有無
- ✓固定金利か変動金利か(変動なら見直しのルール)
- ✓繰上返済ができるか、手数料はかかるか
- ✓返済が終わるまで、車検証の所有者が誰になるか
- ✓残価設定型なら、最終回の選択肢と返却時の精算条件
申込書の控えには契約の内容が書かれているので、支払いが終わるまで保管しておくよう日本クレジット協会も呼びかけています。

予算から逆算して車を選ぶ
ローンを使うかどうかにかかわらず、大切なのは「毎月いくらなら無理なく払えるか」から逆算して、車の総額を決めることです。乗りたい車の候補と総額が先に決まっていれば、借入額や返済期間も考えやすくなります。車両価格だけでなく、諸費用や購入後の費用も含めて比べる考え方は「札幌で中古車を購入する前に確認したい7つのポイント」でもお伝えしています。
FRONT LINEの在庫は、一般のお客様から直接買い取らせていただいた車が中心です。「この予算なら、どのくらいの年式・走行距離の車が狙えるか」といったご相談もお気軽にどうぞ。現在の在庫は「在庫情報」からご覧いただけます。店頭にない車も、ご予算を伺って探す注文販売に対応しています。
札幌で中古車をお探しなら FRONT LINE へ
在庫のご確認・お見積もり・注文販売のご相談はお気軽にどうぞ。
株式会社FRONT LINE 札幌市東区中沼町60-56
営業時間 9:30〜18:30(火曜定休)
参考・出典
※この記事は2026年10月時点の情報をもとにしています。試算はあくまで目安で、特定の金融機関・クレジット会社の金利や条件を示すものではありません。実際の金利や返済額は、各商品の条件をご確認ください。